
Base de calcul de la CSG sur salaire et fiche de paie
 Henriette
•
23 octobre 2026
Vous avez déjà regardé une fiche de paie en vous demandant pourquoi une ligne grignote votre net ? La base de la CSG représente précisément le montant sur lequel cette contribution est calculée. Comprendre ce mécanisme, c’est saisir ce qui est prélevé, pourquoi cela compte pour votre revenu et comment cela influence votre budget au quotidien. Ce repère est essentiel pour lire un bulletin de salaire, anticiper l’impact social et vérifier ce qui peut être déductible de votre impôt.
Dans les lignes qui suivent, vous allez voir comment la base de calcul fonctionne, quels éléments entrent dans l’assiette, et pourquoi le montant prélevé n’est pas toujours identique d’un cas à l’autre. L’objectif est simple : vous donner une lecture claire, pratique et rassurante du sujet.
Comprendre ce que recouvre la CSG et son assiette de calcul
La CSG est une contribution sociale créée pour participer au financement de la protection sociale. Quand on parle de sa base, on parle de l’assiette retenue pour le calcul, pas seulement d’un chiffre brut affiché sur un contrat. Cette assiette peut inclure plusieurs éléments du revenu, selon leur nature et leur traitement social. La question revient souvent, surtout quand une actualité modifie les règles ou les taux applicables. Pour approfondir ce sujet, consultez notre guide sur calcul base csg crds.
- La csg finance une partie du système social et soutient la sécurité collective.
- Son assiette correspond au montant retenu avant prélèvement, selon le type de revenu.
- La contribution ne vise pas uniquement le salaire, mais aussi d’autres revenus soumis.
- La base peut varier selon la nature du revenu et les règles de sécurité sociale.
- Le calcul dépend du cadre légal applicable au moment du prélèvement.
Pour un revenu d’activité classique, la csg s’applique en principe à une large partie de la rémunération. En revanche, certains revenus peuvent être partiellement exclus ou traités différemment. C’est là que la base devient un vrai sujet de lecture.
À quoi sert la CSG dans le financement social ?
La csg joue un rôle de contribution de solidarité. Elle aide à financer la sécurité sociale, la santé et d’autres dépenses sociales. Dans la pratique, elle touche une grande partie des revenus, ce qui explique son poids dans le calcul mensuel. En comprenant cette logique, vous voyez mieux pourquoi la base de calcul n’est pas un détail technique, mais un repère utile pour suivre votre revenu.
Pourquoi parle-t-on d’assiette plutôt que de salaire brut ?
On parle d’assiette parce que la base de calcul peut être différente du brut affiché. Certains éléments sont intégrés, d’autres non, selon leur traitement social. Le revenu retenu sert alors de point de départ au calcul de la contribution. Cette distinction évite les confusions entre rémunération contractuelle, revenu soumis et montant effectivement prélevé.
Comment se calcule la CSG sur un salaire
Sur la paie, la csg apparaît comme un prélèvement calculé à partir d’une assiette précise. Pour un salarié, la rémunération ne se limite pas au salaire de base : primes, avantages et certaines indemnités peuvent entrer dans le calcul. Le taux appliqué dépend ensuite de la nature du revenu et de la ligne concernée sur la fiche. En pratique, le salarié retrouve ce montant chaque mois, avec une date de paie qui peut varier selon l’entreprise.
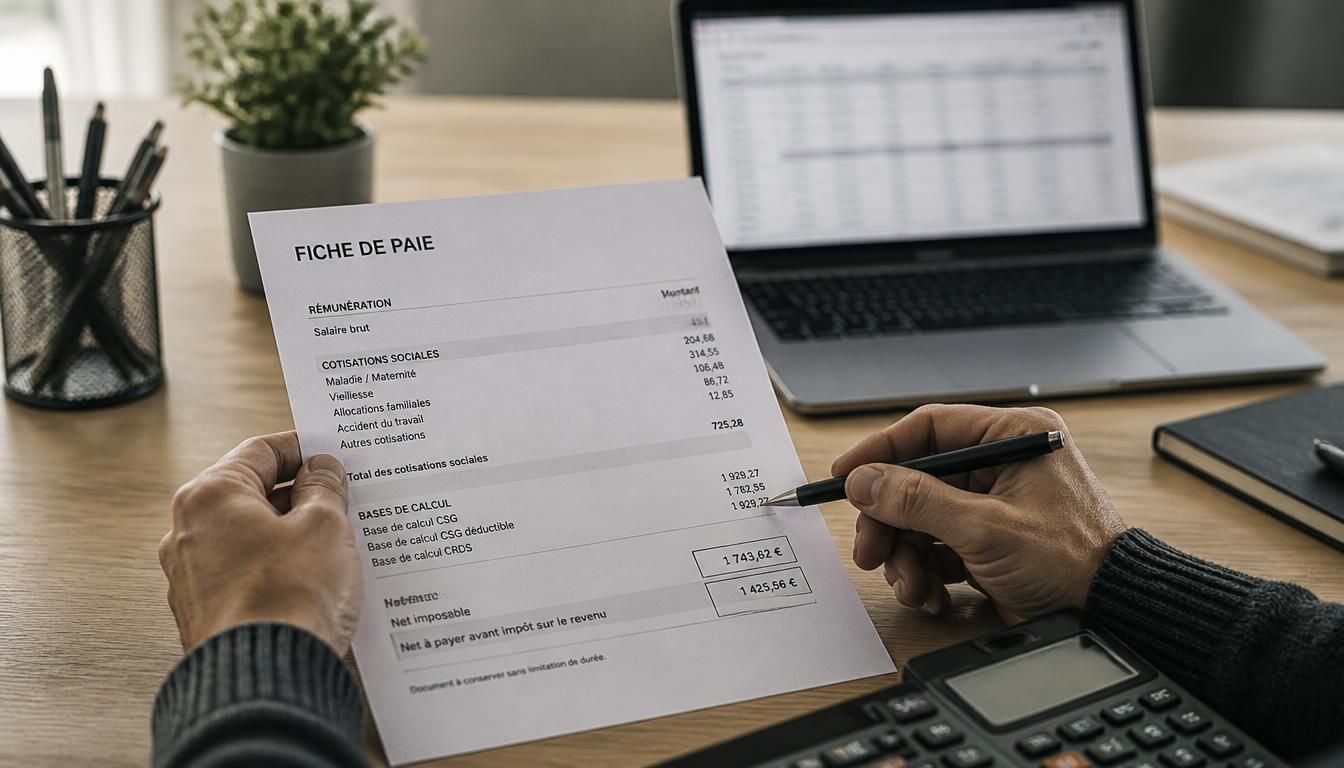
Le calcul suit une formule simple : assiette multipliée par le taux. Mais la fiche de paie peut sembler opaque si vous ne savez pas lire les lignes. C’est pourquoi il faut distinguer le brut, le net imposable et le net à payer. Le salarié qui comprend cette mécanique sait mieux pourquoi la rémunération finale baisse, et comment la csg se combine avec d’autres prélèvements.
- Salaire de base versé au salarié.
- Primes régulières ou exceptionnelles liées à la rémunération.
- Heures supplémentaires intégrées à la rémunération.
- Avantages en nature valorisés dans l’assiette.
- Indemnités soumises selon leur nature.
- Régularisations de paie ajoutées au montant du mois.
| Élément | Lecture pratique |
|---|---|
| Brut | Rémunération avant prélèvements sociaux |
| Net imposable | Base utile pour l’impôt après certains ajustements |
| Net à payer | Montant réellement versé au salarié |
Sur une fiche, la ligne csg indique souvent une base, un taux et un montant. Si le taux est de 9,2 % sur une assiette de 2 500 euros, le prélèvement atteint 230 euros. La pratique consiste à vérifier si la base correspond bien à votre rémunération du jour concerné, puis à comparer avec le net affiché. Cette vérification simple évite bien des surprises au moment de payer les charges du mois.
Quels éléments de paie entrent dans la base de calcul ?
La base de calcul peut intégrer le salaire de base, les primes, les heures supplémentaires, certains avantages et des indemnités soumises. Selon la fiche, la csg se calcule aussi parfois après ajustement d’un élément variable de rémunération. Le salarié doit donc regarder l’assiette, puis contrôler le taux affiché. Cette lecture pratique permet de comprendre le montant retenu sans se perdre dans les lignes techniques.
Comment lire la ligne CSG sur la fiche de paie ?
Sur la fiche, repérez d’abord l’assiette, puis le taux appliqué et enfin le montant prélevé. Si la ligne mentionne une csg déductible, elle peut avoir un effet fiscal différent d’une part non déductible. Le salarié gagne à comparer cette ligne avec le net imposable. Vous voyez alors si le calcul est cohérent avec la rémunération brute annoncée et avec le montant réellement versé.
Déduction, abattement et CRDS : ce qu’il faut vraiment comprendre
La csg n’est pas uniforme dans ses effets fiscaux. Une partie peut être déductible du revenu imposable, tandis qu’une autre ne l’est pas. Cela change la manière dont votre déclaration est remplie et le bénéfice fiscal que vous pouvez en tirer. L’abattement, lui, sert à réduire l’assiette dans certains cas, mais il peut être plafonné selon le seuil prévu. La crds s’ajoute souvent à l’ensemble, ce qui renforce l’impact sur le revenu.
Pour bien suivre la logique, il faut distinguer la contribution elle-même, sa part déductible et son traitement fiscal. L’actualité des règles peut modifier la lecture d’un bulletin ou d’une déclaration, surtout si votre revenu a varié. Le point clé reste simple : ce qui est déductible diminue l’impôt, mais pas forcément le prélèvement de départ.
- Une part de csg est déductible du revenu imposable.
- Une autre part reste non déductible et demeure dans le calcul social.
- La déclaration annuelle doit reprendre correctement les montants concernés.
- L’impôt peut baisser grâce à la part déductible, sans effacer la contribution.
- Le traitement fiscal dépend du type de revenu déclaré.
- La crds complète la csg dans les prélèvements sociaux.
- Elle n’a pas le même effet fiscal que la csg déductible.
- Son rôle est distinct, même si elle apparaît souvent sur la même ligne.
- Elle s’applique sur une base proche, selon le revenu concerné.
- L’abattement réduit l’assiette avant calcul dans certains cas.
- Il peut être limité par un plafond ou un seuil réglementaire.
- Le bénéfice fiscal dépend alors du montant réellement retenu.
- Un abattement plafonné change la lecture du revenu imposable.
Si votre revenu annuel atteint 30 000 euros et que 6,8 % de csg sont déductibles, l’effet sur l’impôt peut être sensible, même si le prélèvement social reste immédiat. La déclaration doit alors reprendre la bonne répartition entre part déductible et part non déductible. Vous comprenez ainsi pourquoi la crds reste toujours associée à la csg dans les explications fiscales.
Quelle part de la CSG peut être déduite de l’impôt ?
La part déductible de la csg réduit le revenu imposable, ce qui peut alléger l’impôt. Mais cette déduction ne concerne pas tout le prélèvement. Il faut donc bien distinguer la part déductible de la part non déductible dans la déclaration. C’est un point fiscal important pour mesurer le bénéfice réel.
Pourquoi la CRDS est-elle toujours associée à la CSG ?
La crds est souvent citée avec la csg parce qu’elles sont toutes deux des contributions sociales prélevées sur des revenus proches. Elles apparaissent ensemble sur les documents de paie ou de fiscalité, mais leur rôle n’est pas identique. Cette association facilite la lecture du prélèvement global, sans confondre leurs effets.
Dans quels cas l’abattement est-il plafonné ?
L’abattement peut être plafonné lorsque les règles fixent une limite au montant pris en compte. Ce plafonnement protège l’équilibre du calcul, mais il réduit le bénéfice pour les revenus plus élevés. Pour votre déclaration, cela signifie qu’il faut vérifier le seuil applicable et le montant réellement retenu.
Cas particuliers, variations et impacts concrets sur le revenu
La csg ne concerne pas seulement le salarié en CDI. Elle peut toucher d’autres revenus, avec des règles différentes selon le cadre. Un salarié peut aussi constater que sa rémunération varie d’un mois à l’autre, ce qui change la base de calcul et le montant prélevé. Une indemnité, une allocation ou un revenu de patrimoine n’obéissent pas toujours à la même logique. C’est là que le contexte devient important, surtout si vous devez bénéficier d’un dispositif précis ou vérifier une déclaration.
Dans la pratique, le revenu disponible dépend du montant soumis, du taux appliqué et des éventuelles régularisations. Un accident, une prévoyance supplémentaire ou une variation de capital peuvent modifier le calcul. Le salarié doit donc garder un œil sur la ligne concernée, car l’impact se ressent directement sur le budget mensuel et sur le revenu net réellement perçu.
- Les revenus du patrimoine peuvent entrer dans le cadre de la csg.
- Les revenus de capital suivent un cadre fiscal spécifique.
- Une indemnité peut être soumise selon sa nature.
- Une allocation peut relever d’un autre cadre social.
- La prévoyance supplémentaire peut modifier l’assiette retenue.
- Une prime variable change la base d’un mois à l’autre.
- Une absence ou un accident modifie la rémunération soumise.
- Une régularisation de paie ajuste le prélèvement du mois.
- Une mise à jour de taux change le montant prélevé.
- Le revenu disponible baisse quand la contribution augmente.
- Le net perçu peut varier même si le brut semble stable.
- Une déclaration juste évite un écart fiscal ultérieur.
- Le salarié peut anticiper son budget en lisant la fiche.
- Un cadre peut voir sa rémunération variable élargir la base.
- Une allocation spécifique peut relever d’un traitement social distinct.
- Un revenu de patrimoine suit un cadre fiscal différent.
- Une prévoyance supplémentaire peut ouvrir un autre mode de calcul.
Le point essentiel est de relier chaque revenu à son cadre. Ainsi, vous savez si la csg s’applique, si l’impact est temporaire ou durable, et si votre déclaration doit être ajustée. Cette lecture évite les erreurs et vous aide à mieux bénéficier des règles en vigueur.
Quels revenus autres que le salaire sont concernés ?
Au-delà du salaire, la csg peut viser des revenus du patrimoine, certains capitaux, des indemnités et plusieurs allocations selon leur cadre. Le salarié n’est donc pas le seul concerné. Chaque revenu doit être examiné selon son traitement social et fiscal pour savoir s’il entre dans la base retenue.
Pourquoi la base peut-elle varier d’un mois à l’autre ?
La base varie dès qu’une rémunération change, qu’une indemnité s’ajoute ou qu’un accident modifie la paie. Les primes, absences et régularisations font évoluer le calcul. C’est pourquoi le montant de csg n’est pas toujours identique d’un jour de paie à l’autre.
Quel impact concret sur le revenu disponible ?
L’impact est direct : plus la base augmente, plus la contribution pèse sur le revenu net. Le salarié voit alors son budget mensuel ajusté. En lisant la déclaration et la fiche, vous mesurez mieux ce que vous conservez réellement après prélèvement.
FAQ – Questions fréquentes sur la base de calcul et les prélèvements sociaux
Sur quelle base la CSG est-elle calculée ?
La csg est calculée sur une assiette qui dépend du revenu concerné. Pour un salarié, il s’agit souvent de la rémunération soumise, après prise en compte des éléments retenus par le cadre social.
Quelle différence entre CSG et CRDS ?
La csg finance la protection sociale avec un effet fiscal partiellement déductible, tandis que la crds reste un prélèvement social distinct. Les deux apparaissent souvent ensemble, mais leur traitement n’est pas identique.
La CSG est-elle toujours déductible ?
Non, seule une partie de la csg est déductible. Le reste ne l’est pas et doit être distingué dans la déclaration. Le salarié doit donc vérifier la ligne concernée sur sa fiche.
Comment vérifier le calcul sur la fiche de paie ?
Comparez l’assiette, le taux et le montant affichés. Si la base semble incohérente, reprenez la rémunération brute et les éléments variables. Ce contrôle simple aide à repérer une erreur de calcul.
Pourquoi la base change-t-elle selon les revenus ?
Parce que chaque revenu suit un cadre social différent. Un salaire, une indemnité ou un revenu de patrimoine n’entrent pas toujours dans la même base. L’actualité des règles peut aussi faire évoluer le calcul.
Quel est l’impact sur l’impôt et le revenu net ?
La part déductible de la csg peut réduire l’impôt, mais le revenu net baisse déjà au moment du prélèvement. Vous subissez donc un impact immédiat sur le net, puis un effet fiscal lors de la déclaration.
Vous aimerez aussi
 Paie

 Paie
 Paie
 Paie