
Calcul de la base CSG-CRDS sur le bulletin de paie
 Henriette
•
7 septembre 2026
Le calcul de la base CSG CRDS représente souvent le petit casse-tête qui surgit au moment de lire une fiche de paie. Vous voyez un salaire, un net, un net imposable, puis une ligne de prélèvement qui semble obéir à sa propre logique. Pourtant, cette base est essentielle : elle détermine ce qui sera soumis aux contributions et ce qui ne le sera pas. Bien comprendre le calcul de la base CSG CRDS permet de lire votre bulletin avec plus de sérénité, de vérifier votre revenu et d’anticiper l’impact sur votre net social.
Dans ce guide, je vous explique simplement comment repérer l’assiette, comment la construire pas à pas, quels revenus peuvent entrer dans le calcul, et pourquoi certaines lignes changent d’un mois à l’autre. Vous allez voir que tout devient plus clair dès qu’on distingue le brut, le net imposable et les cas particuliers. L’objectif est concret : vous aider à lire votre paie comme un pro, sans jargon inutile, avec des exemples chiffrés et des repères faciles à vérifier.
Comprendre la CSG et la CRDS avant de passer au calcul
Avant d’entrer dans la mécanique du calcul, il faut comprendre pourquoi la csg et la crds apparaissent ensemble sur la paie. La csg sert à financer une partie de la sécurité sociale, tandis que la crds contribue aussi au financement social. Les deux prélèvements touchent une part du revenu et s’appliquent selon des règles précises. Sur un bulletin, vous pouvez voir une ligne de csg à 9,2 % ou 6,8 %, puis une ligne de crds à 0,5 %, ce qui donne tout de suite un repère concret. Cette contribution sociale est prélevée à la source, directement sur la paie.
- La csg finance la protection sociale de façon large.
- La crds sert à résorber la dette sociale.
- Les deux s’appliquent à de nombreux revenus.
- Le prélèvement est visible sur le bulletin de paie.
Pourquoi parle-t-on toujours de CSG-CRDS ensemble ?
On parle presque toujours de csg-crds ensemble parce que ces deux prélèvements suivent une logique commune : ils sont calculés sur une même base et apparaissent souvent côte à côte sur la fiche de paie. La csg n’est pas une cotisation classique, mais une contribution destinée au financement collectif, alors que la crds a une finalité spécifique liée à la dette sociale. Pour vous, la différence compte surtout au moment de lire le montant prélevé. En pratique, la csg et la crds sont liées dans le traitement de paie, même si leur nature juridique n’est pas identique.
Cette logique commune explique aussi pourquoi le salarié voit parfois un seul bloc d’informations sur son bulletin. Le prélèvement social est affiché comme un ensemble cohérent, ce qui simplifie la lecture mais peut brouiller la compréhension. Si vous comparez deux mois, vous remarquerez que la csg varie selon les éléments versés, alors que la crds reste plus stable. C’est précisément pour cela qu’il faut distinguer les lignes et non regarder seulement le total.
À quoi servent ces prélèvements dans la protection sociale ?
La csg et la crds servent à financer la sécurité collective, donc à soutenir des dépenses qui profitent à tous, même si elles sont prélevées sur des revenus individuels. Cette contribution sociale repose sur l’idée qu’un revenu participe au financement du système. Dans la pratique, cela concerne les salaires, certaines allocations et plusieurs revenus de remplacement. Le prélèvement social n’est donc pas un simple détail administratif : il participe à l’équilibre global du modèle français. Quand vous lisez votre fiche, vous voyez en réalité un mécanisme de solidarité appliqué à votre paie.
Un exemple simple aide à se repérer : sur une ligne de salaire brut de 2 400 euros, la csg et la crds peuvent être calculées sur une assiette légèrement différente, puis apparaître en deux montants distincts. Ce n’est pas un hasard si le bulletin précise souvent la base, le taux et le montant retenu. Cette transparence permet de comprendre comment le revenu est réparti entre net à payer, net imposable et financement social.
Identifier la base de prélèvement sur un bulletin de paie
Sur un bulletin, la base est le point de départ du calcul : c’est le montant sur lequel on applique le taux de csg et de crds. Elle n’est pas toujours identique au salaire brut, car certaines lignes sont ajoutées, d’autres retirées, et l’assiette peut être ajustée. Le bulletin de paie affiche souvent plusieurs repères utiles : brut, base retenue, net imposable et montant prélevé. Pour le salarié, comprendre cette base évite de croire qu’un écart est forcément une erreur. En réalité, la paie obéit à une logique précise, et le calcul suit cette logique.
- Le salaire brut est le point de départ affiché sur le bulletin.
- Le net imposable peut inclure des éléments différents du net à payer.
- La base retenue sert au prélèvement social.
- Certains avantages augmentent la base sans augmenter le brut.
- Des exonérations peuvent réduire l’assiette de paie.
| Repère | Ce que cela signifie |
|---|---|
| Brut | Rémunération avant retenues |
| Base CSG | Assiette retenue pour le prélèvement |
| Net imposable | Montant transmis pour l’impôt |
Différence entre brut, net imposable et base retenue
Le salaire brut correspond à la rémunération avant retenues, mais la base utilisée pour la csg peut intégrer certains éléments qui ne figurent pas exactement de la même façon dans le net imposable. C’est là que beaucoup de salariés se trompent : ils comparent un brut avec une base, puis s’étonnent de l’écart. Or, la paie peut intégrer des avantages en nature, des indemnités ou des régularisations. La base n’est donc pas un simple reflet du brut, mais une assiette de calcul construite selon des règles précises.
Pour lire correctement votre bulletin, il faut regarder la cohérence entre les lignes. Si le brut est de 2 100 euros, la base peut être de 2 180 euros après ajout d’un avantage, tandis que le net imposable suivra encore une autre logique. Le salarié gagne alors en clarté : il voit que la paie n’est pas un bloc unique, mais un assemblage de montants. Cette distinction évite bien des incompréhensions quand le bulletin change d’un mois à l’autre.
Où repérer la base sur la fiche de paie ?
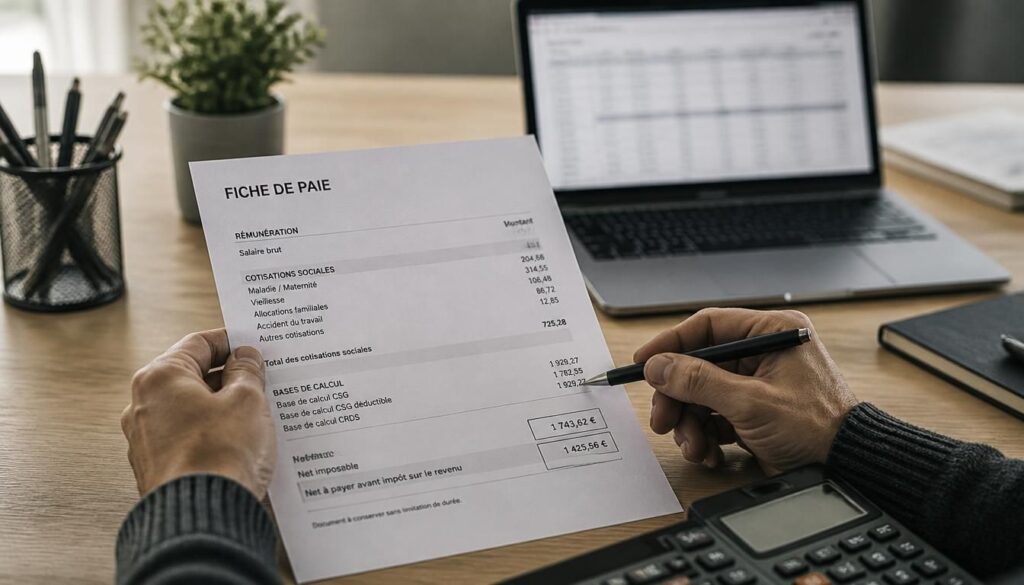
Sur la fiche de paie, la base apparaît souvent à côté de la ligne de csg ou de crds, parfois dans une colonne dédiée à l’assiette. Cherchez les mentions comme “base”, “assiette” ou “plafond”, car elles vous indiquent sur quel montant le prélèvement est appliqué. Le bulletin de paie est conçu pour être lu ligne par ligne : si vous suivez le libellé, le taux et le montant, vous pouvez vérifier la cohérence du calcul sans être expert. C’est un vrai gain de temps pour le salarié qui souhaite contrôler sa paie.
Un bon réflexe consiste à comparer la base affichée avec les éléments variables du mois. Une prime de 150 euros, par exemple, peut modifier l’assiette et donc le montant prélevé. Si le bulletin mentionne un plafond ou une régularisation, cela explique souvent l’écart. En gardant ces indices visuels en tête, vous lisez la paie avec plus d’assurance et vous repérez plus vite une anomalie éventuelle.
Calculer l’assiette pas à pas sans se tromper
Pour calculer l’assiette correctement, il faut partir du revenu concerné, puis intégrer les éléments à retenir et retirer ceux qui ne doivent pas entrer dans la base. Le calcul se fait souvent en plusieurs étapes : on prend le brut, on ajoute certaines primes, on neutralise les sommes exclues, puis on applique les ajustements liés au plafond. L’idée n’est pas de compliquer la paie, mais de la rendre cohérente. Si vous procédez méthode par méthode, le calcul devient très lisible, même sur un bulletin complexe.
- Partir du brut mensuel ou du revenu de référence.
- Intégrer les primes soumises au prélèvement.
- Ajouter certains avantages en nature.
- Exclure les sommes non retenues par règle sociale.
- Ajuster en cas de plafond ou de réduction.
- Vérifier le montant final avant prélèvement.
| Élément | Inclus ou exclu | Effet sur la base |
|---|---|---|
| Prime soumise | Inclus | Augmente la base |
| Aide exonérée | Exclu | Ne change pas la base |
| Avantage en nature | Inclus | Augmente la base |
Les éléments à intégrer dans l’assiette
Pour construire l’assiette, il faut intégrer tout ce qui constitue réellement le revenu soumis au prélèvement. On retient généralement le salaire brut, certaines primes, les avantages en nature et parfois des rappels de paie. L’important est d’appliquer la même logique chaque mois pour éviter les écarts injustifiés. Si vous voulez calculer sans vous tromper, partez du montant principal, puis ajoutez chaque partie soumise une par une. Cette méthode simple vous aide à visualiser le chemin du calcul et à comprendre pourquoi la base évolue.
Prenons un exemple progressif : un brut de 2 000 euros, une prime de 120 euros et un avantage de 30 euros donnent une base de 2 150 euros si tout est soumis. Vous voyez alors comment chaque partie du revenu s’ajoute à l’assiette. En pratique, le calcul reste mécanique, mais il faut vérifier chaque ligne. C’est souvent là que se joue la différence entre une paie claire et une paie difficile à lire.
Ce qu’il faut exclure ou ajuster avant le calcul final
Avant le calcul final, certaines sommes doivent être exclues ou réduites, car elles ne relèvent pas de la même logique de prélèvement. Une indemnité exonérée, un remboursement de frais ou une partie soumise à un plafond peuvent modifier la base. Il faut donc appliquer les ajustements avant de retenir le montant final. Cette étape est cruciale, car une erreur d’exclusion peut gonfler artificiellement la base et donc le prélèvement. Le salarié a tout intérêt à vérifier que les ajustements correspondent bien à sa situation réelle.
Le plafond joue aussi un rôle important lorsque la rémunération dépasse un certain niveau ou quand le traitement de paie suit des règles spécifiques. Dans ce cas, une partie du montant peut être réduite avant d’entrer dans l’assiette. Si vous voyez un écart entre deux mois, pensez aux régularisations, aux absences ou à une modification de contrat. Ces ajustements expliquent souvent plus de choses qu’une simple comparaison du brut.
Savoir quels revenus sont soumis ou non aux contributions
La question n’est pas seulement de savoir comment calculer, mais aussi quels revenus sont concernés. Les revenus d’activité, comme le salaire, sont en principe soumis à la csg et à la crds, alors que les revenus de remplacement suivent d’autres règles. Une allocation chômage, une retraite ou une indemnité journalière peuvent être concernées, mais pas toujours au même niveau. Selon le seuil, il peut y avoir exonération totale, exonération partielle ou soumission complète. C’est ce qui rend la lecture du bulletin si importante : la nature du revenu change tout.
- Le salaire est généralement soumis à la csg et à la crds.
- Une allocation chômage peut être concernée selon le cas.
- La retraite peut être soumise partiellement ou totalement.
- Les indemnités de remplacement suivent des règles spécifiques.
- Un seuil peut ouvrir droit à une exonération.
Revenus d’activité et revenus de remplacement
Il faut distinguer les revenus d’activité, issus du travail, et les revenus de remplacement, versés quand l’activité cesse ou diminue. Le salaire, les primes et certains avantages relèvent de la première catégorie. Le chômage, la retraite ou certaines indemnités relèvent de la seconde. Cette distinction est essentielle, car elle détermine le traitement social du versement. En clair, un revenu lié à l’activité n’est pas toujours traité comme une allocation de remplacement, et la base peut donc varier selon la nature du flux payé.
Pour vous repérer, demandez-vous toujours : ce montant remplace-t-il un salaire, ou rémunère-t-il une activité réelle ? La réponse change souvent le calcul. Une allocation de remplacement peut être soumise à des règles plus souples, tandis qu’un salaire reste plus directement intégré dans l’assiette. Cette logique aide à comprendre pourquoi deux personnes avec un même montant affiché peuvent avoir un traitement différent sur leur bulletin.
Quand une allocation ou une retraite est-elle concernée ?
Une allocation ou une retraite est concernée dès lors que la réglementation prévoit une soumission à la csg ou à la crds, parfois avec des seuils de ressources. Certaines allocations chômage sont prélevées, d’autres bénéficient d’une exonération selon la situation du bénéficiaire. Pour la retraite, le taux peut dépendre du revenu fiscal de référence, ce qui explique de fortes variations d’un dossier à l’autre. En 2026, cette logique reste centrale : on ne regarde pas seulement le montant versé, mais aussi le contexte du bénéficiaire.
Si une retraite est modeste ou si une allocation se situe sous un seuil, l’exonération peut s’appliquer totalement ou partiellement. À l’inverse, une pension plus élevée peut supporter le prélèvement social sur une plus grande part. Les cas sont nombreux, mais la logique reste la même : le type de revenu, le niveau de ressources et la règle applicable déterminent la soumission. C’est pourquoi il faut toujours vérifier la nature exacte du versement avant de conclure.
Appliquer les taux et comprendre la part déductible
Une fois la base identifiée, il faut appliquer les taux pour obtenir le montant prélevé. La csg et la crds n’ont pas le même taux, et une partie de la csg est déductible de l’impôt alors qu’une autre ne l’est pas. Cette distinction a un effet direct sur le revenu imposable, donc sur votre fiscalité annuelle. En pratique, le calcul reste simple : on multiplie la base par le taux correspondant, puis on sépare la part déductible de la part non déductible. C’est ce mécanisme qui relie paie et impôt.
- Le taux de csg varie selon la nature du revenu.
- La crds s’ajoute au calcul sans être déductible.
- La part déductible réduit le revenu imposable.
- Le prélèvement final influence le net fiscal.
Comment lire les taux affichés sur la paie ?
Sur la paie, les taux sont souvent affichés en pourcentage à côté du libellé de csg ou de crds. Le taux de csg le plus courant sur certains revenus d’activité peut être de 9,2 %, avec une fraction déductible de 6,8 % et une fraction non déductible de 2,4 %. La crds, elle, est fréquemment à 0,5 %. Ces chiffres vous aident à vérifier le montant prélevé sans faire un calcul compliqué. Il suffit de multiplier la base par le bon taux pour obtenir un ordre de grandeur fiable.
Si votre base est de 2 000 euros, une csg de 9,2 % représente 184 euros, et une crds de 0,5 % ajoute 10 euros. Le total prélevé atteint donc 194 euros, avant tout ajustement spécifique. Ce type de calcul vous permet de contrôler rapidement le bulletin et de repérer une erreur éventuelle. Vous gagnez ainsi en autonomie, surtout lorsque la paie comporte plusieurs lignes de retenues.
Pourquoi une partie de la CSG est déductible et l’autre non ?
La logique fiscale repose sur une séparation entre ce qui peut réduire le revenu imposable et ce qui ne le peut pas. La part déductible de la csg vient alléger le revenu soumis à l’impôt, alors que la part non déductible reste intégrée au calcul fiscal. La crds, elle, n’est jamais déductible. Cette architecture peut sembler technique, mais elle a un effet très concret sur le montant déclaré chaque année. Plus votre revenu est élevé, plus cette distinction devient visible dans le calcul de l’impôt.
En clair, la csg ne joue pas seulement sur le net, elle influence aussi le net fiscal. C’est pour cela que les gestionnaires de paie distinguent soigneusement les lignes déductibles et non déductibles. Si vous vérifiez votre avis d’imposition, vous pouvez retrouver cette logique dans les montants transmis. Le mécanisme est discret sur le bulletin, mais il a un impact réel sur votre fiscalité annuelle.
Lire un bulletin de salaire avec un exemple chiffré
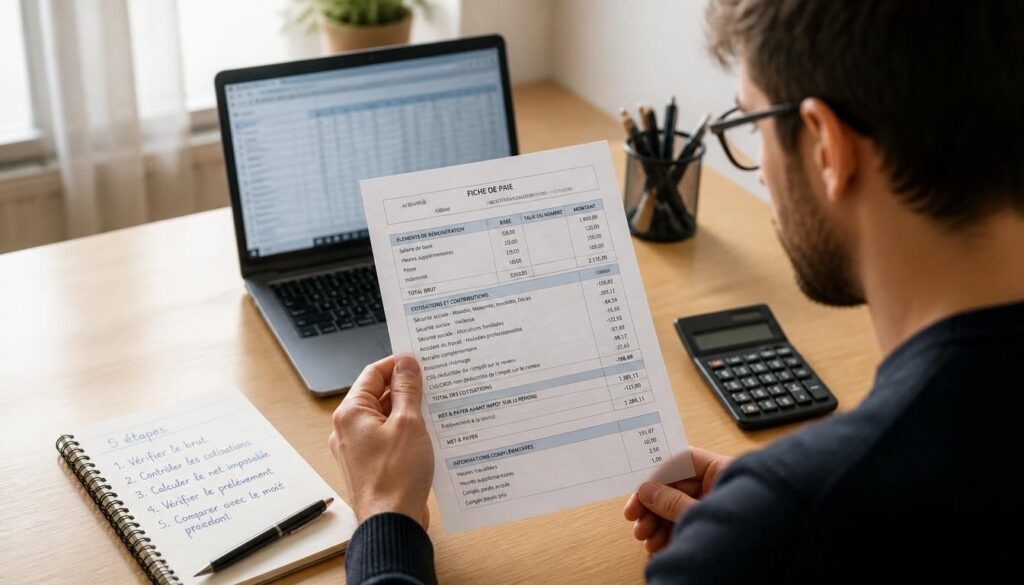
Pour lire un bulletin de salaire, il faut suivre une méthode simple : repérer le brut, identifier la base, vérifier les taux, contrôler le montant prélevé, puis comparer avec le net à payer. Cette lecture pas à pas évite de se perdre dans les lignes. Quand un salarié reçoit son bulletin, il peut avoir l’impression que tout est mélangé, mais chaque ligne répond à une logique. Avec un exemple concret, vous voyez vite comment le salaire se transforme au fil des retenues et pourquoi le montant final n’est pas toujours intuitif.
- Repérer le salaire brut du mois.
- Identifier la base de prélèvement.
- Vérifier le taux appliqué.
- Contrôler le montant retenu.
- Comparer avec le net à payer.
Un bulletin bien lu permet aussi de comprendre les variations d’un mois à l’autre, notamment quand une prime, une absence ou un avantage change le montant affiché. Le salarié gagne alors en confiance, car il sait où regarder et quoi comparer. Cette approche est simple, mais elle évite bien des incompréhensions quand le bulletin semble évoluer sans explication immédiate.
Décrypter une ligne de paie sans jargon
Pour décrypter une ligne de paie, regardez d’abord le libellé, puis le taux, la base et enfin le montant. Si une ligne indique csg, crds ou contribution sociale, vous savez déjà qu’il s’agit d’un prélèvement lié au financement collectif. Le bulletin n’a pas besoin d’être technique pour être compréhensible : il suffit de suivre l’ordre des colonnes. Une ligne claire doit vous permettre de retrouver le montant retenu à partir de la base affichée. C’est la meilleure façon de vérifier la cohérence de votre salaire sans passer par un jargon de spécialiste.
Par exemple, si votre bulletin mentionne une base de 1 850 euros et un taux de 9,2 %, vous pouvez estimer un prélèvement de 170,20 euros. Si la ligne affiche un autre montant, il faut chercher une particularité : régularisation, avantage ou assiette différente. Cette lecture méthodique protège le salarié contre les erreurs de compréhension et permet de poser les bonnes questions au service paie.
Exemple concret de passage du brut au net
Prenons un salaire brut de 2 300 euros sur un mois, avec une prime de 100 euros et un avantage en nature de 40 euros. Si tout est soumis, la base passe à 2 440 euros. Avec une csg à 9,2 %, la retenue atteint 224,48 euros, puis la crds à 0,5 % ajoute 12,20 euros. Le prélèvement total s’élève donc à 236,68 euros. Après cette étape, le salaire net baisse mécaniquement, mais le net imposable suit sa propre logique fiscale. Ce cheminement rend le bulletin beaucoup plus lisible.
Si le mois suivant la prime disparaît, la base redescend à 2 340 euros et le montant retenu change immédiatement. Voilà pourquoi deux bulletins consécutifs peuvent afficher des écarts sans qu’il y ait d’erreur. Le salarié voit alors que le calcul dépend des éléments versés sur la période, et non d’un montant figé. Cette compréhension est particulièrement utile quand les variables de paie changent régulièrement.
Repérer les cas particuliers et les situations complexes
Certains dossiers de paie sont plus délicats, notamment en cas de temps partiel, d’activité partielle ou d’exonération spécifique. Dans une entreprise, le traitement dépend souvent de la période, du contrat et des événements de paie. Un employeur doit donc ajuster les calculs avec précision, surtout quand le mois comporte une hausse ponctuelle, une absence ou une indemnité particulière. C’est là que les écarts apparaissent le plus souvent, et c’est aussi là que le salarié a besoin d’une lecture attentive de sa fiche.
- Temps partiel avec rémunération proratisée.
- Activité partielle avec indemnité spécifique.
- Exonération liée à un statut particulier.
- Prime exceptionnelle sur une période donnée.
- Régularisation après erreur de paie.
- Changement de contrat en cours de mois.
Temps partiel, activité partielle et indemnités
En temps partiel ou en activité partielle, la base peut varier parce que la rémunération n’est pas construite de la même façon qu’un mois complet. Une indemnité versée pendant une activité réduite peut entrer dans l’assiette différemment du salaire habituel. L’employeur doit alors appliquer les règles propres à la période concernée. Pour le salarié, l’essentiel est de comprendre que la base n’est pas figée : elle suit l’organisation du travail et les sommes réellement versées.
Si l’activité partielle dure une partie du mois, la rémunération peut baisser de 30 % ou 40 % selon la situation, ce qui modifie mécaniquement le prélèvement. Certaines indemnités sont soumises, d’autres partiellement exonérées. Cette diversité explique pourquoi la même personne peut voir son bulletin changer fortement d’un mois à l’autre. Le point clé reste toujours le même : identifier la nature du versement avant de conclure sur la retenue.
Pourquoi la base change-t-elle d’un mois à l’autre ?
La base change souvent à cause des primes, des absences, des régularisations ou d’une hausse ponctuelle de revenu. Une entreprise peut verser une prime annuelle de 600 euros en un seul mois, ce qui fait grimper la base et le prélèvement. Le logiciel de paie applique ensuite les règles prévues, puis l’employeur valide le résultat. Quand vous comparez deux mois, il faut donc regarder les événements de période, pas seulement le total final. Cette logique explique la plupart des variations visibles sur le bulletin.
Une hausse ponctuelle sur une période donnée peut aussi déclencher un ajustement de taux ou une correction automatique. Le gestionnaire de paie s’appuie alors sur les données saisies dans le système pour recalculer l’assiette. C’est pour cela qu’une bonne lecture du bulletin passe toujours par le contexte du mois. Sans ce contexte, le montant retenu peut sembler incohérent alors qu’il est parfaitement normal.
Vérifier le calcul et éviter les erreurs les plus courantes
Pour vérifier le calcul, il faut contrôler l’information affichée sur le bulletin, la base retenue, les taux appliqués et le montant final. Une information fiable protège à la fois le salarié et l’employeur, car elle limite les contestations et les corrections tardives. En 2026, les outils de paie sont plus automatisés, mais ils restent dépendants des données saisies. Le logiciel ou le SIRH ne remplace pas la vigilance humaine : il la complète. Une équipe paie attentive sécurise mieux le traitement et réduit les écarts de bulletin.
- Vérifier le brut et les éléments variables du mois.
- Comparer la base affichée avec le taux appliqué.
- Contrôler les exonérations éventuelles.
- Relire les régularisations et les absences.
- Conserver une information de référence pour comparer.
Les contrôles utiles avant de valider la paie
Avant validation, il est utile de comparer la base, le taux et le montant retenu avec les données du mois précédent. Si un écart apparaît, il faut chercher une prime, une absence ou une exonération qui l’explique. Cette vérification simple évite bien des erreurs de paie. L’information doit être lisible et cohérente, sinon le salarié peut croire à tort qu’un prélèvement est incorrect. En pratique, quelques minutes de contrôle suffisent souvent à sécuriser le bulletin et à éviter une correction ultérieure.
Une bonne habitude consiste à recalculer rapidement le montant prélevé à partir de la base affichée. Si le résultat attendu diffère de plus de quelques euros, il faut vérifier la saisie. Cette vigilance est particulièrement utile quand la paie comporte des éléments variables ou des ajustements de période. Vous gagnez ainsi en sécurité, et l’employeur réduit le risque d’erreur répétée.
Comment fiabiliser la lecture avec un outil de paie ?
Un logiciel de paie ou un SIRH permet d’automatiser une grande partie du traitement, mais il doit être paramétré avec soin. L’équipe paie vérifie ensuite les règles, les taux et les exonérations pour éviter les écarts. L’intérêt est simple : centraliser l’information, tracer les corrections et garder une lecture homogène d’un mois à l’autre. Quand le paramétrage est bon, le calcul devient plus fiable et plus rapide. Quand il est mauvais, les mêmes erreurs se répètent sur plusieurs bulletins.
Pour fiabiliser le traitement, l’employeur doit aussi mettre en place des contrôles internes réguliers, surtout après une mise à jour du logiciel ou un changement de règle. Un double contrôle sur les bases et les taux permet de repérer les anomalies avant édition du bulletin. Cette méthode protège la conformité de la paie et rassure le salarié, qui peut alors lire son document en toute confiance.
FAQ – Questions fréquentes sur la base et les prélèvements sociaux
Pourquoi la base CSG n’est-elle pas égale au salaire brut ?
Parce que la base retient ou exclut certains éléments selon leur nature. Le salaire brut est un point de départ, mais la csg peut intégrer des avantages, des primes ou des ajustements spécifiques. Le bulletin montre donc une base différente, sans que cela soit forcément une erreur.
La CRDS est-elle déductible du revenu imposable ?
Non, la crds n’est jamais déductible. Seule une partie de la csg peut l’être, ce qui influence le revenu imposable et le net fiscal. Sur la paie, cette distinction est importante pour comprendre l’impact du prélèvement sur l’impôt.
Comment vérifier le calcul sur mon bulletin de paie ?
Regardez la base, le taux et le montant prélevé, puis comparez-les avec les éléments de votre salaire. Si vous retrouvez la base affichée multipliée par le taux, le calcul est cohérent. En cas d’écart, vérifiez les primes, les absences ou une régularisation.
Pourquoi le montant varie-t-il d’un mois à l’autre ?
La paie change avec les primes, les absences, les heures supplémentaires ou une variation de revenu. La csg et la crds suivent donc ces évolutions. Un mois plus chargé peut faire monter la base, tandis qu’un mois plus calme la réduit.
Quelles allocations peuvent être soumises à la CSG-CRDS ?
Des allocations chômage, certaines indemnités journalières et plusieurs revenus de remplacement peuvent être concernés. Tout dépend du type d’allocation, du seuil applicable et de la règle d’exonération. Il faut toujours vérifier la nature exacte du versement avant de conclure.
La retraite est-elle toujours concernée par ces prélèvements ?
Non, la retraite peut être soumise partiellement, totalement ou exonérée selon le niveau de ressources. Le calcul dépend souvent du revenu fiscal de référence. Sur le bulletin ou le relevé de pension, la csg et la crds n’apparaissent donc pas toujours avec le même taux.
Où trouver la base exacte sur la fiche de paie ?
Elle se trouve généralement à côté des lignes de csg ou de crds, dans une colonne intitulée base, assiette ou plafond. Le bulletin de paie indique ensuite le taux et le montant retenu. C’est le meilleur repère pour contrôler la cohérence du prélèvement.
Que faire si le montant prélevé semble incorrect ?
Commencez par comparer votre bulletin avec le mois précédent, puis vérifiez les éléments variables et les exonérations. Si l’écart persiste, demandez une explication au service paie ou à votre employeur. Une information précise permet souvent de corriger rapidement une erreur de calcul.
Vous aimerez aussi
 Paie

 Paie
 Paie
 Paie