
Allègements de cotisations : calcul, règles et paie
 Henriette
•
10 septembre 2026
Les allègements de cotisations représentent un levier discret, mais décisif, dans la vie d’une paie. Quand vous regardez un bulletin de salaire, vous voyez surtout un net à payer, pourtant derrière ce chiffre se cachent des cotisations, des seuils et des règles qui influencent le coût du travail. Pour l’employeur comme pour le salarié, comprendre ces allègements permet de mieux lire la rémunération, d’anticiper les effets sur l’emploi et de saisir pourquoi ce mécanisme compte autant dans l’équilibre social des entreprises.
Les allègements de cotisations sociales s’inscrivent dans une logique simple : réduire la pression sur les salaires sans fragiliser le financement collectif. Ils facilitent l’embauche, assurent une lecture plus claire de la paie et rendent le système plus supportable pour l’entreprise, surtout quand chaque euro compte. Dans ce guide, vous allez voir comment fonctionne ce dispositif, qui peut en bénéficier et pourquoi il reste au cœur des débats sur le coût du travail.
Comprendre le mécanisme des cotisations allégées
Ce que recouvrent vraiment ces réductions de charges
Dans le langage courant, on parle souvent de cotisations allégées pour désigner une baisse partielle des sommes dues par l’employeur. Le principe est simple : une cotisation n’est pas supprimée, elle est diminuée selon des règles précises, afin de limiter la charge supportée par l’entreprise. Ce mécanisme social vise surtout les emplois les moins rémunérés, là où l’effet sur le coût du travail est le plus sensible. Pour vous, cela change la lecture du bulletin et la compréhension du salaire chargé. Pour approfondir ce sujet, consultez notre guide sur fiche de paie simple.
Il faut distinguer cette logique d’un allègement de l’exonération totale. L’allègement réduit le montant, alors qu’une exonération efface tout ou partie de la cotisation dans un cadre plus exceptionnel. Le dispositif général concerne surtout les employeurs du secteur privé, avec un objectif clair : soutenir l’emploi durable, sans alourdir les coûts pour l’entreprise. En pratique, le système reste général, mais il cible des situations très concrètes, notamment les postes à faible rémunération.
Pourquoi l’État les a intégrées au système social
L’État a intégré ces cotisations allégées pour répondre à une équation économique difficile : protéger le modèle social tout en évitant que le coût du travail freine les embauches. Quand une entreprise hésite entre deux profils, quelques centaines d’euros de différence sur la paie peuvent peser lourd. Le dispositif agit alors comme un amortisseur. Il soutient l’emploi, maintient une partie des ressources sociales et donne un peu d’air aux employeurs, surtout dans les secteurs à marges serrées. En complément, découvrez fiches de paie fonctionnaires.
- Définition simple : une cotisation est calculée à un niveau moindre selon des règles précises.
- Différence avec l’exonération : l’allègement réduit, l’exonération supprime davantage dans un cadre plus ciblé.
- Objectif principal : encourager l’emploi et rendre le système social plus supportable pour l’entreprise.
- Bénéficiaires : les employeurs et, indirectement, les salariés concernés par les bas revenus.
- Raison économique : limiter le coût du travail pour favoriser les embauches.
- Raison sociale : éviter qu’un salaire proche du minimum soit trop chargé en cotisations.
- Raison générale : préserver un équilibre entre financement collectif et compétitivité des entreprises.
La réduction dégressive expliquée pas à pas
Comment lire la formule sans se perdre
La réduction dégressive repose sur une idée très lisible : plus le salaire brut se rapproche du SMIC, plus le coefficient appliqué est favorable. Le calcul tient compte du salaire mensuel, du plafond annuel de référence et du niveau de rémunération. Si le salaire grimpe, le coefficient baisse. Si le salaire reste proche du SMIC, la réduction est plus forte. Pour vous, l’enjeu est de comprendre que le calcul ne se fait pas au hasard, mais selon une formule stable.
Dans la pratique, le coefficient sert de point d’appui au calcul final. Il varie selon le brut mensuel, le plafond annuel et la position du salaire par rapport au SMIC. Une erreur sur la paie peut donc modifier le montant obtenu, surtout si le logiciel de paie est mal paramétré. Le dégressif n’est pas une pénalité, mais une mécanique d’ajustement : il protège les bas salaires tout en réduisant progressivement l’avantage quand la rémunération augmente.
Ce qui fait varier le montant d’un mois à l’autre
Le montant change selon plusieurs variables : heures travaillées, primes, absences, temps partiel et évolution du salaire mensuel. Un salarié payé juste au-dessus du SMIC mensuel n’aura pas le même coefficient qu’un collègue un peu plus haut dans la grille. Le calcul doit donc être refait à chaque paie, car une prime ponctuelle peut faire bouger le résultat. C’est précisément pour cela que le suivi mensuel reste si important pour l’employeur.
| Niveau de rémunération | Effet sur le coefficient |
|---|---|
| Proche du SMIC | Réduction maximale ou presque maximale |
| Autour de 1,2 SMIC | Réduction encore présente, mais plus faible |
| Au-delà du plafond | Réduction nulle |
Par exemple, pour un salaire brut mensuel de 1 780 euros, très proche du SMIC, le coefficient peut encore produire un allègement visible sur la paie. Si le brut passe à 2 200 euros, la réduction diminue nettement. Le logiciel de paie intervient ici comme un garde-fou : il applique la formule, vérifie le plafond et évite les écarts de calcul. Sans ce paramétrage, le montant obtenu peut vite devenir faux.
Où le logiciel de paie intervient dans le calcul
Le logiciel de paie automatise le calcul à partir des données saisies chaque mois. Il récupère le salaire brut, le temps de travail, les absences et le coefficient applicable, puis il applique la formule sans intervention manuelle lourde. Cela évite des erreurs, surtout dans les entreprises où plusieurs profils coexistent. Pour vous, c’est un vrai confort : le bulletin est plus lisible, et le résultat du calcul devient plus cohérent d’un mois à l’autre.
Les bas salaires au cœur du dispositif
Pourquoi les rémunérations proches du SMIC sont ciblées
Les rémunérations proches du SMIC sont au centre du mécanisme, car c’est là que l’effet sur l’emploi est jugé le plus fort. Quand un poste est payé au niveau du minimum légal, chaque cotisation supplémentaire pèse davantage sur l’entreprise. L’allègement agit alors comme un soutien direct à l’embauche. Le SMIC devient donc un repère essentiel, non pas pour figer les salaires, mais pour concentrer l’effort sur les postes les plus exposés au coût social.
Dans une petite entreprise de services à Lyon, par exemple, un poste d’aide-logistique payé au voisinage du SMIC peut représenter une différence décisive dans la masse salariale. L’employeur regarde le salaire, mais aussi le coût complet, et c’est là que l’allègement change la donne. Le dispositif général vise ainsi à rendre l’emploi plus accessible, sans créer un effet égal pour toutes les rémunérations. Plus le salaire monte, plus l’impact baisse.
- Favoriser l’embauche sur les postes proches du SMIC.
- Réduire la pression sur les entreprises à faible marge.
- Concentrer l’aide publique là où l’effet sur l’emploi est le plus attendu.
- Limiter la hausse du coût social sur les bas salaires.
- Effet positif : une compétitivité renforcée sur les emplois peu qualifiés.
- Effet limité : la réduction devient moins utile quand le salaire s’éloigne du SMIC.
- Limite économique : le dispositif ne règle pas à lui seul la question des bas revenus.
Quels effets sur l’embauche et la masse salariale
Pour l’entreprise, l’effet le plus visible est budgétaire. Une masse salariale composée de plusieurs salaires proches du SMIC bénéficie davantage du mécanisme qu’une structure très qualifiée. L’employeur peut alors recruter plus facilement, ou conserver un salarié de plus sans faire exploser la charge totale. En revanche, le dispositif ne remplace pas une stratégie de rémunération cohérente. Il accompagne l’emploi, mais ne compense pas une politique salariale mal construite.
Qui peut en bénéficier et dans quelles limites ?
Les profils de salariés et de contrats concernés
Le bénéfice dépend d’abord de l’entreprise, du salarié et de la rémunération versée. Une entreprise du secteur privé peut généralement en profiter si elle déclare correctement la paie et respecte les règles de plafond. Les contrats à temps plein sont les plus simples à traiter, mais les contrats à temps partiel entrent aussi dans le champ, à condition que le calcul soit ajusté au temps de travail. L’URSSAF contrôle ensuite la cohérence des déclarations et des contributions.
Le salarié concerné n’a rien à demander directement : c’est la paie qui intègre la cotisation réduite. En pratique, l’entreprise doit vérifier le niveau de rémunération, le lieu d’emploi si des règles particulières s’appliquent, et le type de contrat. La FNAL peut aussi entrer dans la réflexion selon la taille de la structure. Ici, le plafond joue un rôle clé, car il détermine si la réduction reste possible ou disparaît complètement.
- Entreprises privées soumises aux déclarations sociales classiques.
- Salariés dont la rémunération reste sous le plafond ouvrant droit à la réduction.
- Contrats à temps plein ou à temps partiel, avec calcul adapté.
- Paie déclarée correctement auprès de l’URSSAF.
- Rémunération compatible avec les règles de plafond et de contribution.
- Cas particulier : un salarié à temps partiel voit son plafond recalculé au prorata.
- Limite d’éligibilité : une rémunération trop élevée supprime le droit à la réduction.
- Vigilance : certaines contributions spécifiques ne suivent pas le même traitement.
Les cas où le droit à la réduction disparaît
Le droit disparaît dès que la rémunération franchit le plafond autorisé ou que les conditions de paie ne sont plus respectées. Si l’entreprise oublie une variable de temps, le calcul peut être faux et la cotisation réduite à tort. Pour un salarié à temps partiel à 24 heures par semaine, le plafond est ajusté : on ne compare pas sa paie à celle d’un temps complet. C’est souvent là que les erreurs apparaissent, surtout dans les petites structures.
Cotisations concernées, paie et effets concrets
Quelles lignes du bulletin sont réellement touchées
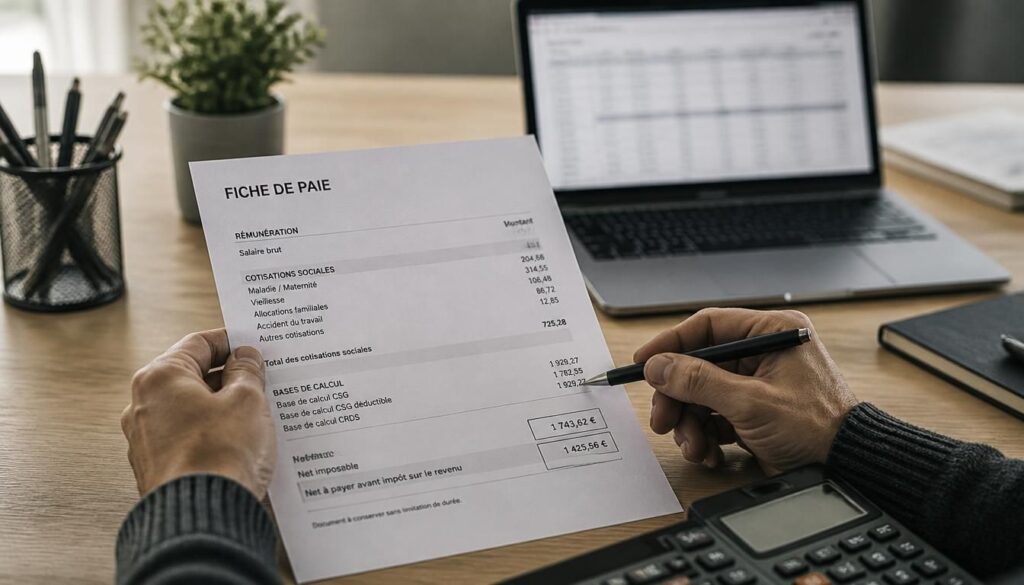
Sur le bulletin, la cotisation patronale est la première concernée, notamment sur la maladie, la FNAL et certaines contributions sociales. En revanche, tout ne bouge pas : certaines lignes restent exclues du mécanisme, ce qui évite de croire à une baisse totale de la charge. La déduction apparaît donc sur la paie comme un ajustement ciblé, pas comme une disparition générale. Pour le salarié, le bulletin devient parfois plus lisible grâce au paramétrage du logiciel.
Le coût patronal baisse, mais le salaire brut du salarié reste en principe identique. C’est important, car l’allègement ne modifie pas le net versé au salarié de manière directe. La charge sociale diminue du côté de l’entreprise, ce qui améliore la visibilité budgétaire. Quand le bulletin est bien construit, la déduction est identifiable et la contribution résiduelle reste cohérente avec les règles sociales en vigueur.
- Cotisation maladie patronale partiellement visée.
- Cotisation FNAL intégrée dans le calcul selon les cas.
- Contribution sociale patronale concernée par la déduction.
- Certaines lignes restent exclues et ne sont pas allégées.
- Impact sur le bulletin : une ligne de déduction apparaît clairement.
- Impact sur la paie : le coût employeur diminue sans toucher le net du salarié.
- Impact sur la charge : la pression sociale est réduite sur les bas salaires.
- Impact sur le paramétrage : le logiciel doit être correctement réglé.
Ce que cela change pour le coût global du salarié
Un bulletin simplifié montre souvent une différence nette entre le brut affiché et le coût global payé par l’entreprise. Si le salarié perçoit 1 800 euros brut, l’employeur supporte un coût supérieur, mais l’allègement en réduit la hauteur. Sur une année, l’écart peut représenter plusieurs centaines d’euros, parfois plus selon le niveau de salaire et le taux applicable. Pour une PME, cette économie compte autant que la visibilité sur la trésorerie.
Évolutions, débats et points de vigilance
Ce qui a changé récemment dans les règles
Le gouvernement a fait évoluer le dispositif au fil des années pour le rendre plus lisible et mieux ciblé. En 2026, la logique reste générale, mais le pilotage s’appuie davantage sur des règles de calcul harmonisées et sur un suivi plus rigoureux des mois déclarés. Le travail de paie devient donc plus technique, surtout quand les heures varient. L’allègement continue de suivre une logique dégressive, avec un effet qui dépend du salaire annuel et du temps réellement travaillé.
Le gouvernement a aussi insisté sur la nécessité de garder un dispositif stable pour l’emploi. Le débat porte souvent sur l’équilibre entre efficacité et simplicité. Certains acteurs veulent un mécanisme plus forfaitaire, d’autres préfèrent conserver une réduction dégressive plus fine. Dans tous les cas, les entreprises doivent vérifier chaque mois les données de paie, car un changement d’heure, de contrat ou de rémunération peut modifier l’effet annuel.
- Historique : le dispositif a été progressivement simplifié pour devenir plus général.
- Réforme : les règles de calcul ont été ajustées pour mieux suivre la rémunération réelle.
- Perspectives : le gouvernement cherche un équilibre entre emploi et financement social.
- Suivi : les entreprises doivent contrôler les données chaque mois.
- Vigilance : le calcul annuel reste sensible aux variations d’heures.
- Débat économique : faut-il privilégier une aide ciblée ou une baisse plus large ?
- Débat social : l’effet sur l’emploi est-il égal dans tous les secteurs ?
- Débat budgétaire : le coût pour les finances publiques reste élevé.
- Débat pratique : la complexité du dispositif gêne encore certaines entreprises.
- Bonne pratique : vérifier le plafond avant chaque clôture de paie.
- Bonne pratique : comparer le coefficient théorique et le coefficient appliqué.
- Bonne pratique : conserver une trace des corrections de mois en mois.
Pourquoi le sujet reste débattu
Le sujet reste débattu parce qu’il touche à la fois au travail, à l’emploi et à la valeur que la société donne à la rémunération. Pour certains, l’allègement soutient la compétitivité et évite des suppressions de postes. Pour d’autres, il coûte cher et ne règle pas le problème de fond des bas salaires. Le gouvernement doit donc arbitrer entre efficacité économique et justice sociale, ce qui explique la persistance du débat, année après année.
FAQ – Questions fréquentes sur le mécanisme de réduction
À partir de quel salaire la réduction commence-t-elle à diminuer ?
La réduction commence à diminuer dès que le salaire s’éloigne du SMIC. Plus le coefficient baisse, plus la cotisation patronale remonte. Le calcul suit donc une logique progressive, et non un seuil brutal.
L’employeur doit-il faire le calcul lui-même ou via un logiciel ?
Dans la plupart des cas, l’employeur s’appuie sur un logiciel de paie. Le calcul manuel reste possible, mais il est plus risqué. L’URSSAF attend surtout une paie cohérente et correctement déclarée.
Le dispositif modifie-t-il le salaire net du salarié ?
Non, le salaire net du salarié n’est pas modifié directement par ce dispositif. La cotisation patronale baisse du côté de l’entreprise, mais le bulletin du salarié conserve en principe son brut et son net habituels.
Peut-on cumuler ce mécanisme avec d’autres aides ?
Oui, dans certains cas, mais il faut vérifier les règles de cumul. L’entreprise doit contrôler chaque dispositif pour éviter une erreur de calcul ou une double prise en compte sur la paie.
Que vérifier sur le bulletin de paie en cas de doute ?
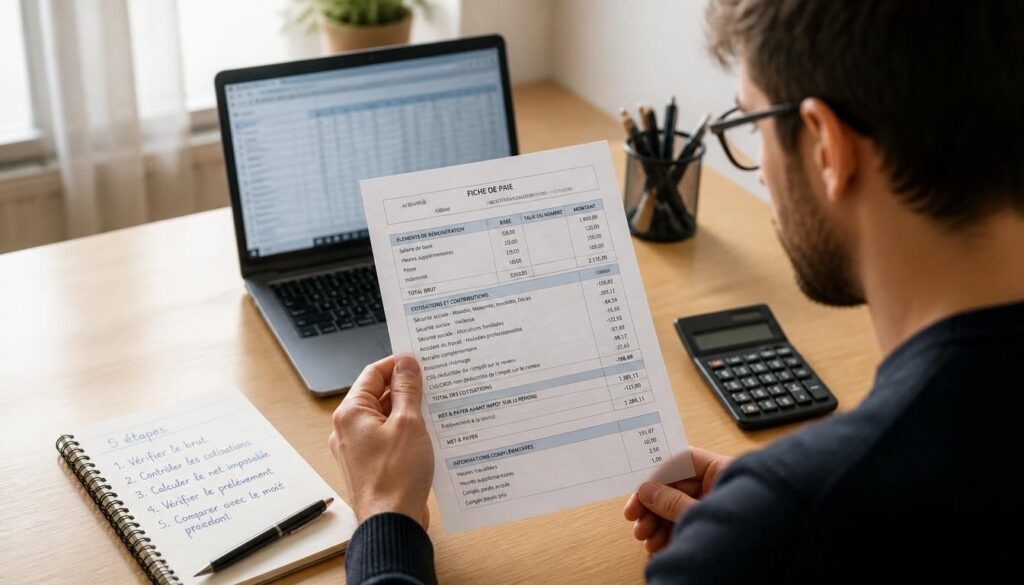
Vérifiez le brut, le coefficient appliqué, le plafond retenu et la ligne de déduction. Si un écart apparaît, demandez une vérification du paramétrage du bulletin et du calcul effectué.
Où trouver une information fiable et à jour ?
Les sources les plus fiables restent l’URSSAF, les textes officiels et les fiches pratiques du gouvernement. Pour une entreprise, l’idéal est de croiser ces références avec l’avis du service paie ou d’un expert social.
Vous aimerez aussi
 Paie

 Paie
 Paie
 Paie